С 3 квартала 2024 года Банк России ужесточит макропруденциальные лимиты (МПЛ) для банков и микрофинансовых организаций (МФО). МПЛ ограничивает долю необеспеченных кредитов заемщикам с высокими кредитными обязательствами в общем портфеле выданных займов. Это отразится на сложности получения кредитов и микрозаймов заемщикам с высоким показателем долговой нагрузки (ПДН). Заемщикам с ПДН 50-80% МПЛ составит:
- 20% – по потребительским кредитам в банках и микрозаймам в МФО без лимита (до 1 июля 2024 года – 25%),
- 10% – по займам в МФО с лимитом (до 1 июля – 25%),
- 10% – по кредитным картам (без изменений);
с ПДН выше 80% МПЛ будет:
- 5% – по потребительским кредитам (без изменений),
- 10% – по займам в МФО без лимита (до 1 июля 2024 года – 15%),
- 0% – по займам в МФО с лимитом (до 1 июля – 15%),
- 0% – по кредитным картам (до 1 июля – 5%).
Для микрофинансовых организаций, чтобы кредитовать заемщиков с высоким ПДН, потребуется переводить клиента с PDL займов (с единовременным платежом) в сегмент Installment займов (с длительным сроком кредитования), чтобы снизить сумму ежемесячного платежа. По оценкам экспертов, доля согласных заемщиков на изменение условий займа составляет 10-50%.
В ходе дискуссии по МПЛ на форуме МФО «Summit MFO 2024», который прошел 31 мая 2024 года в Москве, генеральный директор МФК «МигКредит» Артем Быков, отвечая на вопрос о доле отказов заемщиков с изменениями условий займа, ответил, что «отказываются в районе 10%». Управляющий директор МФО ГК Finbridge (в группу входят «Быстроденьги», «Турбозайм» и другие) Анна Лагутенко, отвечая на аналогичный вопрос, рассказала, что в случае предложения заемщику изменить сумму займа, примерно 50%, не согласны с предложенными суммами. При этом компания информирует клиентов в личном кабинете о причинах изменения условий кредитования, повышая финансовую грамотность заемщиков – подчеркнула эксперт.
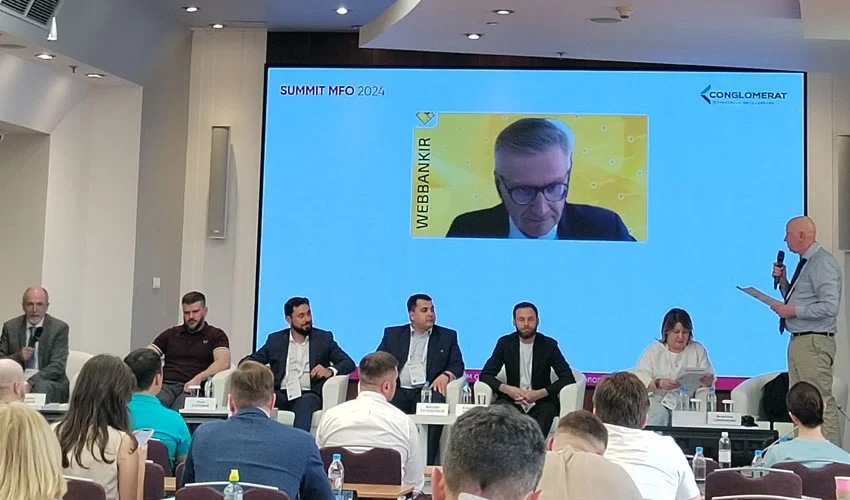 Обсуждение МПЛ. Фото с «Summit MFO 2024», © Кредитулька
Директор «МигКредит» также добавил:
«Проблема МПЛ в том, что если раньше клиент мог прийти в МФО и взять длинный займ на большую сумму под более низкий процент, то теперь ему деньги все равно уже не дадут, он идет во много МФО, берет много маленьких займов под самый высокий процент и вот таким образом себе догоняет ту сумму, которая ему необходима. Потому что из 900 МФО кто-нибудь ему все равно эту маленькую сумму выдаст».
Банк России об МПЛ (цитата с официального сайта):
Макропруденциальные лимиты оказывают прямое влияние на структуру необеспеченного потребительского кредитования за счёт ограничения доли рискованных кредитов (займов) в общем объёме выдач. Банк России устанавливает их по необеспеченным потребительским кредитам (займам) для кредитных и микрофинансовых организаций.

Новый заем не получить при наличии двух с ПСК>200%
С 1 октября 2026 года МФО не могут выдать новый заем с ПСК выше 200%, если у клиента уже есть два таких же непогашенных займа в других МФО
ФССП получит подробные сведения о кредитах граждан и организаций
С 26 ноября 2026 года БКИ будут передавать ФССП кредитные отчеты граждан и организаций по запросу судебных приставов
Ипотечные МКК получили временное исключение из предела ПСК
Банк России временно отменил применение общего предела ПСК к ипотечным займам в государственных МКК. Особый режим будет действовать по 31 марта 2027 года и не р...
Рынок МФО охлаждается, но кредитные лимиты становятся длиннее
Банк России сообщил о снижении потребительских выдач МФО, росте просрочки и распространении многолетних кредитных лимитов. Во II квартале МФО одобрили 39% заяво...
Банк России зафиксировал рост числа нелегальных кредиторов
Банк России в первом полугодии 2026 года выявил 999 субъектов с признаками нелегального кредитора, маскирующихся под МФО, ломбарды и другие финансовые организац...
ФССП списали деньги, но долг погашен – что делать в 2026 году
Инструкция 2026 года как вернуть деньги, если приставы списали их за оплаченный долг. Если ФССП списали деньги с карты, но долг погашен – вернуть их возможно за...
Инструкция: ставим самозапрет на кредиты через Госуслуги
Инструкция установки самозапрета на кредиты и займы через Госуслуги с 1 марта 2025 года. Личный опыт: поставить запрет удалось меньше чем за 1 день
Что делать, если остался долг в кредитной истории после банкротства?
После процедуры банкротства остался висеть кредит или займ в кредитной истории? Куда обращаться, чтобы внести исправления
Как узнать продан ли долг коллекторам
Инструкция к Федресурсу для заемщиков: как узнать о продаже долга коллекторам
Если коллекторы арестовали карту или списали долг
Коллекторы арестовали карту или списали деньги за долги – что делать, как снять арест и обжаловать через Госуслуги. И причем тут судебные приставы