
Кредитный рейтинг – параметр, который позволяет банкам оценить финансовую ответственность и платежеспособность клиента до выдачи ему кредита. Каждому потенциальному заемщику стоит ознакомиться с этим параметром до того, как обращаться с заявкой на кредит в банк или микрофинансовую организацию (МФО). Также кредитный рейтинг может испортиться из-за ошибки кредитора. Наконец, Кредитный рейтинг поможет узнать, не оформлен ли на ваше имя кредит мошенниками.
Расчетом кредитных рейтингов занимаются бюро кредитных историй (БКИ). Это компании, которые хранят данные обо всех кредитах и займах, выданных физическим лицам. Поскольку есть разные БКИ, которые хранят разную информацию, кредитные рейтинги одного и того же человека могут отличаться. Поэтому банки запрашивают отчеты у разных БКИ.
Что такое рейтинговый балл
Рейтинговый балл – это число от 1 до 999. Максимальный показатель говорит о том, что клиент в ближайший год маловероятно допустит просрочку по кредиту.
Графически кредитный рейтинг представлен в виде круговой диаграммы, разделенной на четыре разноцветные зоны. Если вы находитесь в светло-зеленой или темно-зеленой зоне, значит, у вас высокий кредитный рейтинг. Среднему рейтингу соответствует оранжевый цвет, а низкому – красный.
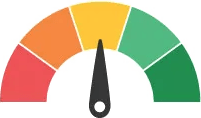 Так выглядит кредитный рейтинг графически
По статистике БКИ, в красной, оранжевой и светло-зеленой зонах находятся по 30% людей, а в темно-зеленой с максимальным кредитным рейтингом – 10%.
Индивидуальный кредитный рейтинг – не то же самое, что, например, рейтинг кредитоспособности, скоринг или кредитный рейтинг от финансовых маркетплейсов. Основываться на этих сведениях нецелесообразно, поскольку данные, используемые для расчета таких показателей, неизвестны.
Как узнать свой индивидуальный кредитный рейтинг
В первую очередь нужно получить список БКИ, которые хранят вашу кредитную историю. Для этого выполните такие действия:
- Авторизуйтесь на портале Госуслуг.
- Перейдите на вкладку «Прочее» – «Налоги и финансы».
- Зайдите в подраздел «Сведения о бюро кредитных историй».
- Ознакомьтесь с перечнем БКИ, их контактными данными и сайтами.
- Заполните регистрационную форму на сайте БКИ или авторизуйтесь на нем через тот же портал Госуслуг.
В разных БКИ у вас может быть разный кредитный рейтинг.
Некоторые организации позволяют бесплатно ознакомиться с этим показателем. Другие БКИ предлагают информацию об индивидуальном кредитном рейтинге только в составе полноценного кредитного отчета, а он доступен бесплатно не больше двух раз в год. За отдельную плату можно заказывать этот отчет бесчисленное количество раз.
Что делать при низком кредитном рейтинге
Если ваш индивидуальный кредитный рейтинг недостаточный, это не означает, что банк откажется выдавать вам кредит. При анализе заявок учитываются многие факторы – размер зарплаты, текущая кредитная нагрузка, трудоустройство, семейное положение. Так, если на новом месте работы вы пробыли всего 2-3 месяца, то банк вряд ли одобрит вам ипотеку даже с высоким кредитным рейтингом.
А низкий кредитный рейтинг бывает и у тех, кто ни разу не оформлял кредиты и займы. Но банки видят, что у человека хороший доход, поэтому с высокой степенью вероятности одобрят его заявку.
Повысить кредитный рейтинг можно небольшими кредитами вовремя их возвращая. В первую очередь, это мелкие кредиты в банках или кредитные карты. Можно взять микрозайм в МФО, это проще, но положительное влияние на кредитную историю таких займов меньше. Оптимальный вариант - кредитная карта в банке с небольшим кредитным лимитом. Если активно пользоваться кредиткой, не допускать просрочек, кредитный рейтинг быстро вырастет. При увеличении кредитного рейтинга вам станут доступны более крупные кредитные продукты банков.
Важно! Повышая кредитный рейтинг кредитами или займами не желательно возвращать их досрочно. При досрочном погашении кредита клиентом кредитор теряет часть прибыли, банки и МФО могут отказывать заемщикам в новых займах, если предыдущие были погашены намного раньше срока.
ФССП списали деньги, но долг погашен – что делать в 2026 году
Инструкция 2026 года как вернуть деньги, если приставы списали их за оплаченный долг. Если ФССП списали деньги с карты, но долг погашен – вернуть их возможно за...
Инструкция: ставим самозапрет на кредиты через Госуслуги
Инструкция установки самозапрета на кредиты и займы через Госуслуги с 1 марта 2025 года. Личный опыт: поставить запрет удалось меньше чем за 1 день
Что делать, если остался долг в кредитной истории после банкротства?
После процедуры банкротства остался висеть кредит или займ в кредитной истории? Куда обращаться, чтобы внести исправления
Как узнать продан ли долг коллекторам
Инструкция к Федресурсу для заемщиков: как узнать о продаже долга коллекторам
Если коллекторы арестовали карту или списали долг
Коллекторы арестовали карту или списали деньги за долги – что делать, как снять арест и обжаловать через Госуслуги. И причем тут судебные приставы
Банки начали учитывать новые риски секьюритизации потребительских кредитов
С 15 октября 2026 года банки применяют надбавку 250% по отдельным вложениям в облигации, обеспеченные потребительскими кредитами. Новые надбавки ограничивают пе...
Новый заем не получить при наличии двух с ПСК>200%
С 1 октября 2026 года МФО не могут выдать новый заем с ПСК выше 200%, если у клиента уже есть два таких же непогашенных займа в других МФО
ФССП получит подробные сведения о кредитах граждан и организаций
С 26 ноября 2026 года БКИ будут передавать ФССП кредитные отчеты граждан и организаций по запросу судебных приставов
Рынок МФО охлаждается, но кредитные лимиты становятся длиннее
Банк России сообщил о снижении потребительских выдач МФО, росте просрочки и распространении многолетних кредитных лимитов. Во II квартале МФО одобрили 39% заяво...
Ипотечные МКК получили временное исключение из предела ПСК
Банк России временно отменил применение общего предела ПСК к ипотечным займам в государственных МКК. Особый режим будет действовать по 31 марта 2027 года и не р...