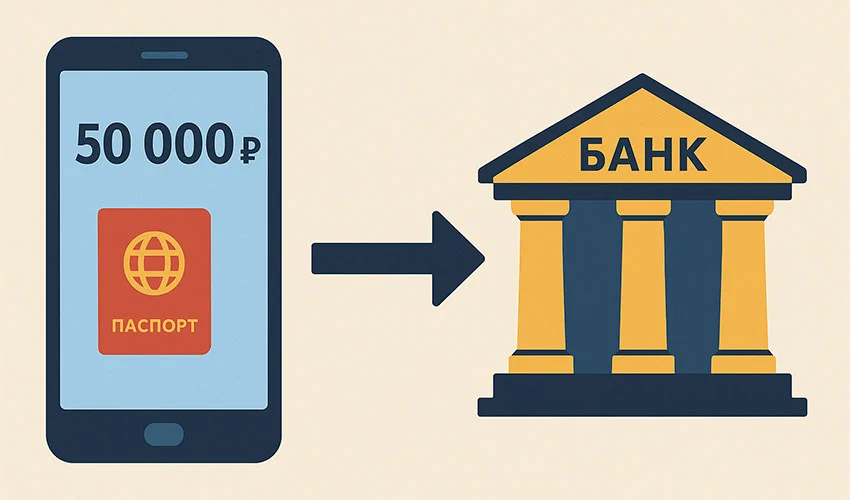
Президент России подписал новый закон (Федеральный закон от 31.07.2025 N 283-ФЗ "О деятельности по предоставлению сервиса рассрочки"), который вводит строгие правила работы рассрочки при покупке товаров. Теперь при оформлении рассрочки до 50 000 рублей достаточно только заявки клиента, а если сумма превышает эту отметку, у заемщика потребуют паспорт, а данные о займе передадут в бюро кредитных историй (БКИ). До текущего момента рассрочка не влияла на кредитную историю гражданина.
Закон также устанавливает обязательное условие прозрачности договоров: цена рассрочки должна полностью совпадать с ценой товара, а неустойка за просрочку не может превышать 20% годовых от суммы долга.
Нормы вступают в силу поэтапно. С 1 апреля 2026 года максимальный срок рассрочки составит 6 месяцев, а с 1 апреля 2028 года – не более 4 месяцев. Вся отчётность операторов в Банк России начнёт передаваться с 1 января 2027 года.
Однако внедрение таких норм требует существенной перестройки процессов у операторов рассрочки, поскольку им придётся настроить сбор и передачу данных в БКИ, обновить программное обеспечение и обучить сотрудников новым процедурам.
Закон не распространяется на договоры, заключённые до даты его вступления в силу, то есть до 1 апреля 2026 года. Таким образом, действующие соглашения останутся без изменений до окончания их срока действия.
Контроль за исполнением нового закона возложен на Банк России, который будет следить за тем, чтобы рассрочка оформлялась исключительно через онлайн-сервисы. Это облегчит сбор статистики и позволит быстрее выявлять нарушения.
Ранее российские BNPL-сервисы выступали против жёстких лимитов и предлагали увеличить границу беспаспортной рассрочки до 100 000 рублей и выше. Однако Центробанк настоял на пороге в 50 000 рублей, чтобы исключить «скрытое кредитование» и обезопасить покупателей от чрезмерной долговой нагрузки.
По мнению регулятора, массовое отсутствие договоров и передачи данных в БКИ позволяло клиентам набирать крупные обязательства без учёта их реальной способности к погашению. В результате люди с формально «чистой» кредитной историей могли оказаться в затруднительном финансовом положении и даже близки к банкротству.
Таким образом, новая редакция закона направлена на сохранение баланса между доступностью рассрочки и защитой прав потребителей. Операторам придётся адаптировать свои сервисы и выстраивать процессы заново, а покупателям – внимательнее относиться к суммам и срокам, чтобы не оказаться в ситуации непосильного долга.

Ипотечные МКК получили временное исключение из предела ПСК
Банк России временно отменил применение общего предела ПСК к ипотечным займам в государственных МКК. Особый режим будет действовать по 31 марта 2027 года и не р...
Рынок МФО охлаждается, но кредитные лимиты становятся длиннее
Банк России сообщил о снижении потребительских выдач МФО, росте просрочки и распространении многолетних кредитных лимитов. Во II квартале МФО одобрили 39% заяво...
Банк России зафиксировал рост числа нелегальных кредиторов
Банк России в первом полугодии 2026 года выявил 999 субъектов с признаками нелегального кредитора, маскирующихся под МФО, ломбарды и другие финансовые организац...
С 1 июля МФО запрещено оформлять дополнительные услуги без согласия клиента
С 1 июля 2026 года для МФО действует новый базовый стандарт, который вводит единые требования к дополнительным услугам (запрет на их оформление без согласия кли...
Кредиты наличными обогнали по росту кредитки и POS-кредиты
По данным ОКБ, в мае банки выдали 2,28 млн кредитов наличными, 1,33 млн кредитных карт и 223,50 тыс. POS-кредитов. Самый заметный рост показал сегмент кредитов ...
Как писать жалобы в Роскомнадзор и ФАС на звонки с предложениями кредитов и карт
Адреса куда жаловаться на звонки с предложением кредита и кредитных карт, как писать жалобы в Роскомнадзор и ФАС. Штрафы до 500000 рублей за звонки от банков, н...
Чем отличается рассрочка от магазина и от банка
Покупка товара в рассрочку от магазина: в чём ее отличие от кредита, кредитных карт и карт рассрочки